督促状と催告書の違いとは?届いたときの対処法と住宅ローン滞納の注意点
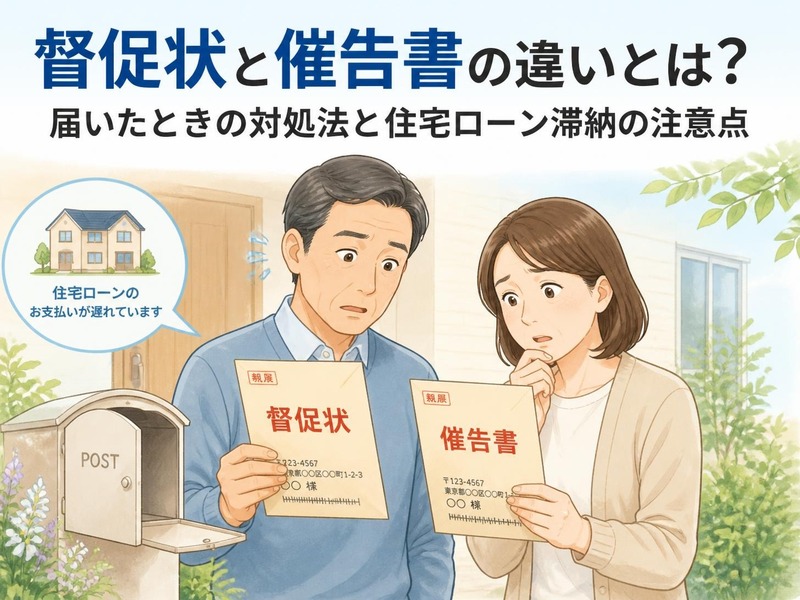
住宅ローンや借入金、税金などの支払いが遅れると、金融機関や役所などから「督促状」や「催告書」が届くことがあります。
こうした書類を受け取ると、「自宅が競売にかけられてしまうのではないか」「財産を差し押さえられるのではないか」と不安になる方もいるでしょう。
しかし、督促状や催告書が届いたからといって、直ちに競売や差押えが行われるわけではありません。書類の意味や今後の手続きは、送付元や請求の内容によって異なります。
この記事では、督促状と催告書の違いや、受け取ったときに確認したいポイント、住宅ローンの滞納が続いた場合の流れと対処法について解説します。
株式会社いちとり
代表取締役/代表相談員
林 達治
東証一部上場の不動産会社、外資系金融機関、任意売却専門会社での豊富な実務経験を活かし、「住宅ローン滞納・競売相談所」を開設。
代表相談員として、「勇気を出して相談してくださった方に、最後まで寄り添うこと」を信条に、一人ひとりの不安に寄り添い、最適な解決策を提案している。
住宅ローンの滞納や競売に関する専門知識と年間500件以上の相談実績をもとに、全国のご相談者様へのサポートを続けている。
📞住宅ローン滞納、競売申立てにお悩みではありませんか?
電話で無料相談 0120-49-1102LINEで気軽に相談(24時間受付)
(お電話受付時間:平日10時〜18時)
※不動産をお持ちでない方、法律相談のみのお問い合わせには対応しておりません※
督促状と催告書の違いとは?
督促状と催告書は、いずれも未払い金や借入金などの支払いを求めるために送られる書面です。ただし、名称だけで法的な効力や手続きの段階を判断することはできません。
督促状とは
督促状とは、支払期限を過ぎても入金が確認できない場合などに、支払いを求めるために送られる書面です。
住宅ローンの返済が遅れた場合には、金融機関などから督促状が届くことがあります。書面には、未払い金額や支払期限、支払い方法などが記載されているのが一般的です。
督促状が届いたら、まずは記載内容を確認しましょう。支払いが可能であれば速やかに対応し、すぐに支払うことが難しい場合は、放置せずに送付元へ相談することが大切です。
催告書とは
催告書とは、債権者が未払い金などの支払いを求める意思を示すために送る書面です。
督促状を送っても支払いが確認できない場合などに、催告書が送付されることがあります。支払期限や未払い金額のほか、期限までに支払いがない場合の対応について記載されていることもあります。
ただし、催告書が必ず督促状の後に届くとは限りません。また、内容証明郵便で送られてきた場合でも、それだけで直ちに差押えや競売が可能になるわけではありません。
書面に「期限の利益の喪失」「一括返済」「法的手続き」などの記載がある場合は、今後の手続きに関わる重要な通知である可能性があるため、特に注意して内容を確認しましょう。
送付元による違い
督促状や催告書は、金融機関や保証会社などの民間企業から届く場合と、税務署や自治体などの行政機関から届く場合があります。
民間企業から届く場合は、住宅ローンや借入金、マンションの管理費などの支払いが滞った際に、未払い金の支払いを求めるために送付されます。滞納が続くと、一括返済の請求や法的手続きに進む可能性があるため、書面の内容や支払期限を確認し、早めに対応することが大切です。
行政機関から届く場合は、税金や公的な保険料などの未納に関する通知が該当します。行政による徴収手続きは、民間企業による債権回収とは異なり、法律に基づいて財産の差押えなどに進む場合があります。
このように、督促状や催告書の意味や、その後の手続きは送付元や請求の種類によって異なります。書類の名称だけで判断せず、差出人や記載内容を確認したうえで、適切に対応しましょう。
督促状や催告書が届いたら確認したいポイント
督促状や催告書を受け取ったときは、次の3点を確認しましょう。
1.誰から届いたのか
金融機関や保証会社などの民間企業から届いたものなのか、税務署や自治体などの行政機関から届いたものなのかによって、今後の手続きは異なります。
また、裁判所から届いた「支払督促」は、一般的な督促状とは別の法的手続きです。書類の名称や差出人を確認することが重要です。
▶関連記事:住宅ローンの督促状と裁判所の支払督促は何が違う?競売を避けるために知っておきたいこと
2.支払期限と請求内容
未払い金額や支払期限を確認し、すでに支払ったはずの請求であれば、振込記録や領収書などを確認しましょう。
請求内容や金額に疑問がある場合も、自己判断で放置せず、送付元に確認することが大切です。
3.今後の手続きに関する記載
「一括返済」「期限の利益の喪失」「差押え」などの記載がある場合は、今後の対応に関わる可能性があります。内容が理解できないときは、書面を手元に置き、送付元や専門家に相談しましょう。
📞お悩みは一人で抱え込まずご相談ください。
電話で無料相談 0120-49-1102LINEで気軽に相談(24時間受付)
(お電話受付時間:平日10時〜18時)
※不動産をお持ちでない方、法律相談のみのお問い合わせには対応しておりません※
住宅ローンの滞納が続くとどうなる?
住宅ローンの返済が滞ると、督促状や催告書が届くほか、契約条件などに応じて、その後の手続きが進む可能性があります。
期限の利益を喪失する可能性がある
住宅ローンは、契約に基づいて毎月決められた金額を返済するのが一般的です。借入金を分割して返済できるのは、一定の条件のもとで、返済期限が到来する前に残りの借入金を一括で返済するよう求められないという「期限の利益」があるためです。
しかし、住宅ローンの返済を滞納するなど、契約で定められた条件に該当すると、期限の利益を喪失し、残っている住宅ローンの一括返済を求められる場合があります。
期限の利益を喪失する条件や時期は契約内容などによって異なるため、金融機関から届いた通知や契約書を確認し、早めに対応することが大切です。
代位弁済や競売に進む場合がある
住宅ローンの滞納が続き、契約で定められた条件に該当すると、保証会社が債務者に代わって金融機関に住宅ローンの残債務を支払う「代位弁済」が行われることがあります。代位弁済が行われると、保証会社から債務者に対して、立て替えた債務の返済を求められる場合があります。
さらに、返済が行われず、債権者が担保となっている自宅について競売を申し立てると、裁判所の手続きを通じて自宅が売却される可能性があります。
ただし、督促状や催告書が届いた時点で、必ず競売に進むわけではありません。その後の手続きや時期は、契約内容や滞納状況などによって異なります。
裁判所から「支払督促」が届いた場合は?
一般的な督促状とは別に、裁判所の手続きとして「支払督促」があります。これは、債権者の申立てに基づき、簡易裁判所の裁判所書記官が金銭の支払いを求める手続きです。
支払督促を受け取った場合、請求内容に異議があるときは、原則として受け取った日から2週間以内に督促異議を申し立てることができます。
期限内に異議を申し立てず、債権者が所定の手続きを進めると、仮執行宣言が付され、強制執行に進む可能性があります。請求に心当たりがない場合でも、放置せず、書面の内容を確認しましょう。
▶関連記事:住宅ローンの督促状と裁判所の支払督促は何が違う?競売を避けるために知っておきたいこと
⚠️裁判所を装った架空請求にご注意ください!!
不審な書類を受け取った場合は、書面に記載された連絡先をそのまま信用せず、裁判所の公式ウェブサイトなどで連絡先を確認するようにしてください。
税金や保険料を滞納した場合は?
税金や公的な保険料などを滞納した場合は、民間企業から借入金の返済を求められる場合とは、手続きが異なります。
例えば、国税を納期限までに納付せず、督促状が送付されても納付されない場合には、法律で定められた要件のもと、財産の差押えなどの滞納処分が行われる可能性があります。差押えの対象となる財産には、預貯金や給与、不動産、自動車などの動産が含まれる場合があります。
このように、督促状や催告書の名称だけで、法的な効力やその後の手続きを一律に判断することはできません。通知に記載された内容や期限を確認し、支払いが難しい場合は、税務署や自治体などの窓口へ早めに相談しましょう。
督促状や催告書が届いたら早めに相談を
督促状や催告書が届いたときは、書類を放置せず、記載された内容や期限を確認したうえで、早めに対応することが大切です。
特に、住宅ローンの返済が難しくなっている場合は、滞納が長引く前に金融機関へ相談しましょう。状況によっては、返済期間の延長や毎月の返済額の見直しなど、返済条件の変更(リスケジュール)について相談できる場合があります。
ただし、変更が認められるかどうかは、金融機関の審査や契約内容などによって異なります。
すでに返済の継続が難しく、自宅の売却を検討している場合は、「任意売却」も選択肢のひとつです。
任意売却とは、住宅ローンの残債がある不動産を、債権者の同意など必要な条件を満たしたうえで売却する方法です。ただし、こちらもすべてのケースで利用できるわけではなく、売却後も住宅ローンの債務が残る場合があります。
督促状や催告書が届いても、その時点ですべての選択肢がなくなるわけではありません。
状況が深刻になる前に、金融機関や不動産・債務問題に詳しい専門家へ相談し、今後の対応を検討しましょう。
📞 電話・LINEでのご相談が早くておすすめです。
現在のご状況やお悩みをお伺いして、どのような方法が選択できるか一緒に整理いたします。
どうするかまだ決めていなくても大丈夫。早めのご相談ほど、解決への選択肢が広がります。
電話で無料相談 0120-49-1102 LINEで気軽に相談(24時間受付)
(お電話受付時間:平日10時〜18時)
※不動産をお持ちでない方、法律相談のみのお問い合わせには対応しておりません※
